
Inventario de un pequeño negocio: cuenta existencias y explica las diferencias
Define un corte, separa unidades y estados, reconstruye entradas y salidas y documenta una diferencia. Incluye un ejemplo de conteo y corrección.
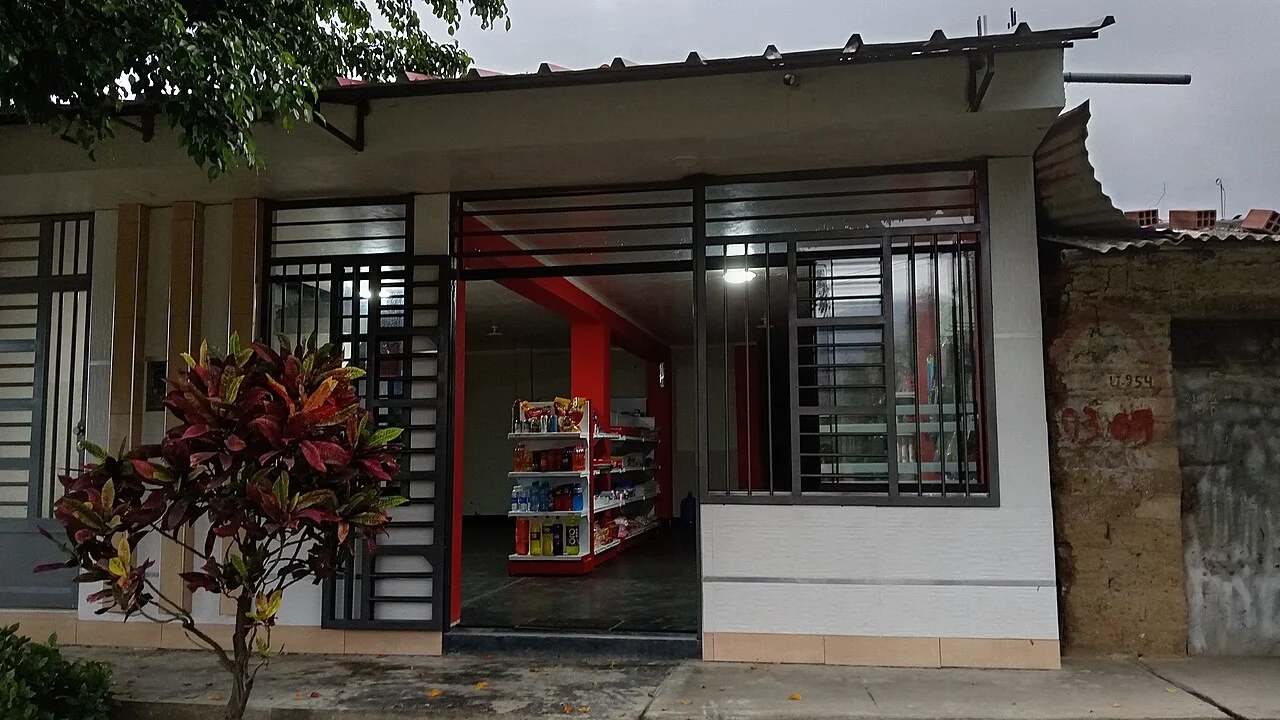
Foto: El Surquillano, CC0

Si anotaste 22 unidades y en el estante encuentras 21, conserva ambas cifras y averigua de dónde sale la diferencia. Cambiar el registro a 21 sin explicar lo ocurrido puede ocultar una venta sin anotar, una recepción incompleta o un error de conteo. Un inventario útil permite reconstruir esas situaciones.
Decide qué vas a contar y en qué momento
Define productos, ubicaciones y una fecha y hora de corte. Puedes empezar por una familia de artículos si necesitas ordenar el proceso, dejando claro qué quedó fuera. Cuenta por separado unidades, cajas y paquetes; antes de sumarlos necesitas conocer cuántas unidades contiene cada presentación.
La orientación de business.gov.au para preparar un conteo recomienda planificarlo, preparar las hojas y coordinar a quienes participan. Es una fuente pública australiana usada aquí para organización operativa; sus reglas tributarias y fechas fiscales no son requisitos peruanos.
Si continúan las ventas mientras cuentas, registra qué salió después del corte y de qué zona. Lo mismo aplica a mercadería recién recibida. Sin esa separación, dos personas pueden contar correctamente en momentos distintos y llegar a resultados que parecen incompatibles.
Foto: Thayne Tuason, CC BY 4.0, recortada.

Una ficha sencilla para cada producto
| Campo | Ejemplo ficticio |
|---|---|
| Código y descripción | CUA-A4-100: cuaderno A4 de 100 hojas. |
| Unidad de control | Una unidad; caja de diez registrada aparte. |
| Ubicación | Estante 2, nivel superior. |
| Saldo según movimientos | 22 unidades al corte. |
| Conteo físico | 21 unidades en total. |
| Estado | 20 en condiciones de venta y una dañada. |
| Diferencia y revisión | Una unidad menos que el registro; pendiente de investigar. |
La ficha es una propuesta de gestión, no un formato tributario obligatorio. La unidad dañada existe físicamente, aunque no deba ofrecerse como disponible para una venta normal. Separar existencia, estado y disponibilidad evita prometer al cliente algo que no puedes entregar en las condiciones ofrecidas.
Foto: Thayne Tuason, CC BY 4.0, recortada.

Reconstruye el saldo con movimientos documentados
Usaremos cifras inventadas del mismo producto: había 20 unidades al inicio, ingresaron 10 y salieron 8. El saldo esperado es 20 + 10 − 8 = 22. El conteo físico de 21 deja una diferencia de 21 − 22 = −1. Todavía falta explicar qué pasó; el cálculo no prueba un robo ni determina quién fue responsable.
Revisa los documentos en una secuencia que puedas repetir:
- Vuelve a contar el producto y comprueba otras ubicaciones o presentaciones.
- Contrasta la recepción de las diez unidades con lo realmente entregado.
- Revisa las ocho salidas y si falta registrar alguna venta, devolución o traslado.
- Comprueba la fecha y hora de cada movimiento frente al corte.
- Documenta la causa encontrada o deja constancia de que sigue pendiente.
Si aparece una venta de una unidad realizada antes del corte y aún no registrada, el saldo reconstruido pasa a 20 + 10 − 9 = 21. La explicación se sostiene con esa operación; no con una nota genérica de "ajuste". Conserva el registro anterior y la referencia de la corrección para poder seguir el cambio.
Una venta, un pago y una salida pueden tener fechas distintas
La compra de un cliente puede estar pagada mientras el producto sigue reservado en el local. Una entrega puede realizarse antes de cobrar si hay crédito. Acuerda cómo identificarás cada estado y evita descontar dos veces la misma unidad, una al reservarla y otra al entregarla.
Relaciona pedido, salida, devolución y comprobante de la operación mediante sus referencias. El inventario no reemplaza ese comprobante, y una transferencia bancaria no indica por sí sola cuántas unidades salieron del almacén.
Qué hacer después de encontrar la diferencia
La guía de control de existencias de Business Queensland describe el seguimiento de entradas y salidas y la comparación con existencias físicas. También distingue sistemas manuales y digitales. Puedes aplicar esos conceptos con una libreta o una hoja de cálculo, sin contratar un programa para empezar.
Para corregir tu proceso, identifica el momento que falló. Si se mezclaron cajas y unidades, define la conversión. Si quedaron salidas sin anotar, decide quién registra y cuándo comprueba. No distribuyas responsabilidades basándote únicamente en el saldo negativo de una hoja.
Cuando necesites resumir muchos movimientos, una tabla dinámica puede ayudar, siempre que el origen tenga unidades y códigos consistentes. Comprueba el resultado con un producto conocido antes de utilizar el total para comprar más.
La baja contable o tributaria de mercadería dañada, perdida o vencida requiere revisar las reglas peruanas y el caso con asesoría competente. Este conteo no autoriza una deducción, la destrucción de productos ni la eliminación de documentos. Su resultado es un registro físico explicado que permite decidir qué revisar y qué información entregar al contador.
Comparte este artículo