
Crédito Pro: pagos, requisitos y diferencia con una beca
Crédito Pro se devuelve. Revisa pagos durante los estudios, gracia y garante con las bases de 2025, cuyo concurso está concluido, sin asumir un salario futuro.
Crédito Pro de Pronabec es un préstamo para continuar estudios de pregrado, no una beca. Debes devolver lo financiado y asumir los costos previstos. La página oficial de Crédito Pro muestra "Concurso concluido" para la edición 2025. Esta guía explica esa referencia; no anuncia postulaciones abiertas ni condiciones de una edición nueva.
Qué financió la edición de referencia
En 2025 se podían elegir matrícula, pensiones, titulación, alimentación, movilidad local, útiles y computadora, bajo condiciones específicas. No financiaba deudas pendientes con la institución ni sostenimiento durante vacaciones; la movilidad no correspondía a estudios a distancia. La computadora exigía financiar también otros conceptos: no era un préstamo independiente para comprar un equipo.
Reúne una lista de gastos necesarios y confirma cuáles admite la convocatoria correspondiente. Pedir todos los conceptos disponibles aumenta lo que deberás devolver; financiar menos también requiere saber cómo cubrirás lo que falta.
Foto: Candy Sotomayor, CC BY-SA 4.0, recortada.

Cuándo pagas: estudiar no significa no pagar nada
Las bases y modelo de contrato de Crédito Pro 2025 establecieron interés compensatorio efectivo anual de 4,04 % y un aporte de desgravamen del 2 % asociado a los desembolsos. Esa tasa no es el costo total expresado en soles.
| Etapa | Qué debes distinguir |
|---|---|
| Durante los estudios | Pagos de intereses y desgravamen después de cada desembolso; no devolución ordinaria del capital. |
| Gracia, si se concede | Hasta un año, opcional; las bases prevén no pagar cuotas ni generar intereses sobre el capital durante ese periodo. |
| Devolución del capital | Primera cuota a los 30 días calendario tras culminar estudios o gracia, conforme al cronograma. Plazo de 36 meses a siete años. |
La gracia no es automática ni perdona la deuda. El retraso puede generar intereses moratorios y otros conceptos; incumplir los pagos durante los estudios puede interrumpir desembolsos. Pide simulación, contrato y calendario completos, no sólo el porcentaje anunciado.
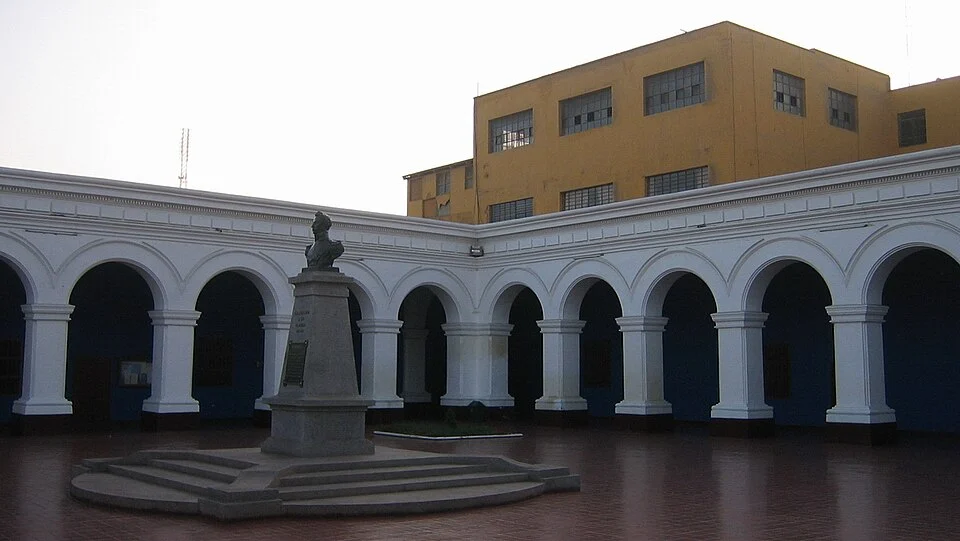
Foto: EACC, CC BY-SA 3.0, recortada.

Obra original: File:UNT antigua.jpg
Qué perfil académico y económico se exigió
La referencia 2025 requería nacionalidad peruana y residencia permanente en Perú, institución, sede y carrera elegibles, y al menos tercio superior en el último periodo culminado. El límite económico publicado era ingreso bruto promedio mensual por integrante del hogar de S/ 7.910; no el ingreso total familiar. Debía acreditarse según las bases, con la excepción documental prevista para CSE pobre o pobre extrema.
- Con matrícula semestral vigente: del cuarto al antepenúltimo ciclo universitario, o del tercero al antepenúltimo en instituto.
- Con régimen anual vigente: del segundo al penúltimo año universitario, o segundo año de instituto.
- Para retomar tras interrupción en los periodos 2024–2025 admitidos: reserva de matrícula vigente y avance académico mínimo según institución y régimen. No bastaba decir que querías volver.
También se revisaban antecedentes, deudas con Pronabec, Redam e historial crediticio: sin calificación negativa en doce meses, ni CPP en seis, y sin cobranza judicial o créditos castigados en dos años. No figurar en la central de riesgos no era, por sí solo, un impedimento.
El garante asume una obligación real
Se exigía garante peruano residente en Perú, menor de 70 años, con ingresos o activos suficientes e historial crediticio admitido. No podía ser cónyuge del beneficiario o responsable de pago, ni garantizar a más de un beneficiario. Si era casado, firmaba también su cónyuge. Podía tener que devolver la deuda si el responsable incumplía; no era una firma de cortesía.
Para estudiantes menores de edad intervenía padre, madre o apoderado como responsable de pago. Revisa además los impedimentos y excepciones de las bases: beneficios estatales anteriores, renuncias, incumplimientos y vínculos con personal de Pronabec pueden afectar la participación.
Construye el calendario antes de firmar
La información de Pronabec para 2025 diferencia pagos durante los estudios y devolución posterior del capital. Pide un ejemplo de cronograma para los conceptos que realmente solicitarías. No basta con saber el plazo máximo si desconoces qué debes pagar tras cada desembolso.
| Momento | Comprobación |
|---|---|
| Antes del desembolso | Qué concepto se financiará, importe, destinatario y condición pendiente. |
| Durante los estudios | Cuándo y cómo se pagan intereses y desgravamen, y qué pasa si te atrasas. |
| Fin de estudios | Cómo se acredita el egreso y cómo se solicita una gracia cuando corresponda. |
| Devolución | Capital, cuotas, vencimientos y canal para comprobar que se aplicó el pago. |
Para tu control, mantén separados monto aprobado, monto efectivamente desembolsado y pagos realizados. Una autorización de financiamiento no equivale a dinero ya entregado. Si un concepto cambia o no se usa, consulta cómo se refleja antes de deducir por tu cuenta que la deuda disminuyó.
Conversa con el garante con documentos completos
Entrega la información oficial y la simulación para que pueda leerlas. Pregunten qué obligación asumiría, qué comunicaciones recibiría y qué ocurriría ante un incumplimiento. No presentes la firma como un requisito meramente administrativo ni prometas que nunca le cobrarán porque esperas conseguir empleo pronto.
Incluye escenarios de interrupción de estudios, retraso de ingresos y gastos personales que el programa no financie. No implica que esos hechos tengan una consecuencia única: se consulta el contrato aplicable. Las reglas de una nueva convocatoria, si se publica, deben verificarse de nuevo; esta referencia cerrada de 2025 no permite contratar hoy ni garantiza las mismas condiciones futuras.
Prepara una cuenta que no dependa de un sueldo prometido
Ejemplo propio, no simulación del programa
Si unos ingresos mensuales hipotéticos fueran S/ 1.800, tus gastos S/ 1.500 y una cuota ilustrativa S/ 250, quedarían S/ 50. Con ingresos de S/ 1.600, faltarían S/ 150. No son cuotas ni salarios oficiales; muestra por qué un primer empleo esperado no garantiza capacidad de pago.
Organiza estos escenarios con la guía de presupuesto familiar. Antes de otra edición, verifica bases nuevas, costos, obligaciones de Servicio al Perú y gastos no cubiertos. En 2025 postular era virtual y gratuito, pero el crédito no era gratuito. Cuando haya otra edición, usa los canales de Pronabec para gestionar la cuenta y presentar la solicitud.
Comparte este artículo